
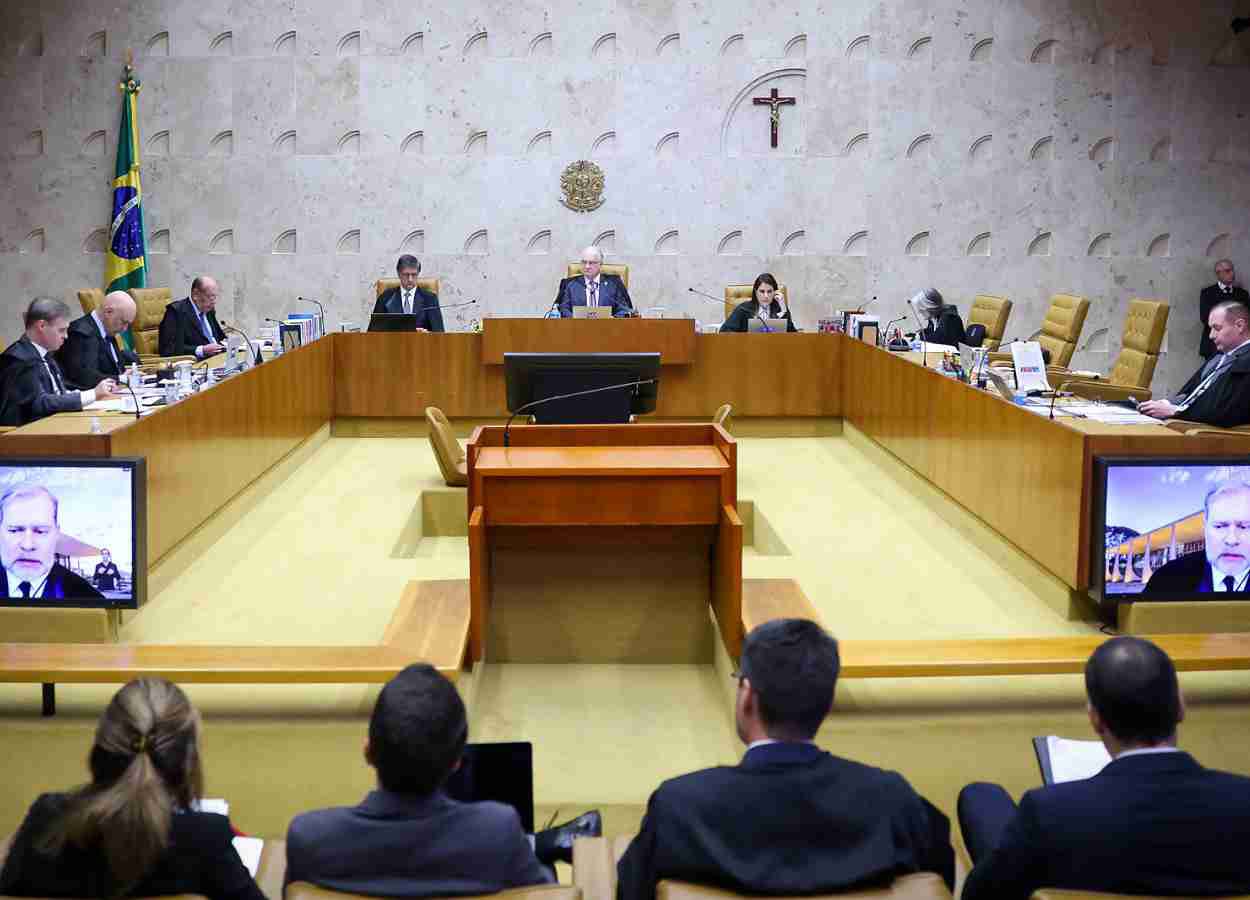
O Supremo Tribunal Federal (STF) considerou inconstitucional a cobrança da contribuição ao Fundo de Assistência ao Trabalhador Rural (Funrural) sobre a receita bruta da produção de empregadores rurais pessoas físicas no período anterior a 1º de janeiro de 2018.
A decisão foi tomada na conclusão do julgamento da Ação Direta de Inconstitucionalidade 4395 e também alcança, para aquele período, a regra que obrigava empresas compradoras de produtos rurais a recolher a contribuição em nome dos produtores.
O entendimento estabelece uma distinção temporal. Para o período anterior a janeiro de 2018, a cobrança foi considerada inconstitucional. Já a partir da entrada em vigor da Lei 13.606/2018, o Supremo reconheceu a validade da contribuição calculada sobre a receita bruta da comercialização da produção, conforme as regras legais então estabelecidas.
O julgamento tem relevância para produtores rurais e empresas que participaram de operações sujeitas ao recolhimento do tributo. Entretanto, a decisão não significa que todos os valores pagos anteriormente serão automaticamente devolvidos.
O próprio STF informou que os efeitos práticos ainda poderão ser examinados em recursos, inclusive para definir consequências sobre cobranças antigas, parcelamentos e processos judiciais. A situação de cada contribuinte dependerá das particularidades do caso e das decisões aplicáveis.
Por isso, produtores e empresas que tenham dúvidas sobre pagamentos anteriores devem consultar profissionais especializados antes de solicitar compensação ou restituição.
A decisão encerra uma etapa importante de uma discussão tributária que se arrastava há anos, mas a definição dos efeitos concretos ainda exige atenção aos próximos movimentos processuais.